Prinsjesdag 2026: wat betekenen de plannen voor de woningmarkt?
Prinsjesdag 2026 heeft weer nieuwe plannen en veranderingen met zich meegebracht. Wij hebben de belangrijkste ontwikkelingen bekeken en zetten op een rij wat deze kunnen betekenen voor woningkopers, -eigenaren en de recreatieve vastgoedmarkt.
Een deel van de aangekondigde plannen is nog niet definitief en moet nog worden behandeld door de Tweede en Eerste Kamer. Andere wijzigingen stonden al eerder vast en treden vanaf 2027 of in de jaren daarna in werking.
Overdrachtsbelasting mogelijk naar 7% voor tweede woningen en recreatiewoningen
Sinds 1 januari 2026 geldt voor woningen die niet als hoofdverblijf worden gebruikt een overdrachtsbelasting van 8%. Het kabinet stelt voor om dit tarief vanaf 1 januari 2027 te verlagen naar 7%.
Dit tarief is onder andere van toepassing op:
- recreatiewoningen en vakantiewoningen;
- tweede woningen;
- woningen die worden gekocht voor verhuur.
De verlaging naar 7% is op dit moment nog een voorstel. De Tweede en Eerste Kamer moeten hier nog mee instemmen.
Startersvrijstelling stijgt naar € 615.000
De woningwaardegrens voor de startersvrijstelling gaat per 1 januari 2027 omhoog van € 555.000 naar € 615.000.
Kopers kunnen onder voorwaarden gebruikmaken van deze vrijstelling wanneer zij:
- 18 jaar of ouder en jonger dan 35 jaar zijn;
- de gekochte woning zelf voor langere tijd gaan bewonen;
- niet eerder gebruik hebben gemaakt van de startersvrijstelling;
- (!) TIP: men hoeft niet daadwerkelijk ‘starter’ te zijn, mits je wel aan bovengenoemde voorwaarden voldoet mag het ook de 2e koopwoning zijn.
Voldoet een koper aan de voorwaarden en is de woningwaarde niet hoger dan € 615.000? Dan hoeft over de aankoop geen overdrachtsbelasting te worden betaald. Voor de toepasselijke woningwaardegrens is de datum van overdracht bij de notaris bepalend.
Box 3 bij een tweede of recreatiewoning
Een tweede woning of recreatiewoning valt in beginsel onder het vermogen in box 3. Het kabinet werkt aan een nieuw stelsel waarbij het werkelijke rendement op vermogen centraal moet komen te staan.
De beoogde invoering hiervan is 1 januari 2028. In 2027 blijven daarom de huidige overbruggingsregels voor box 3 van toepassing.
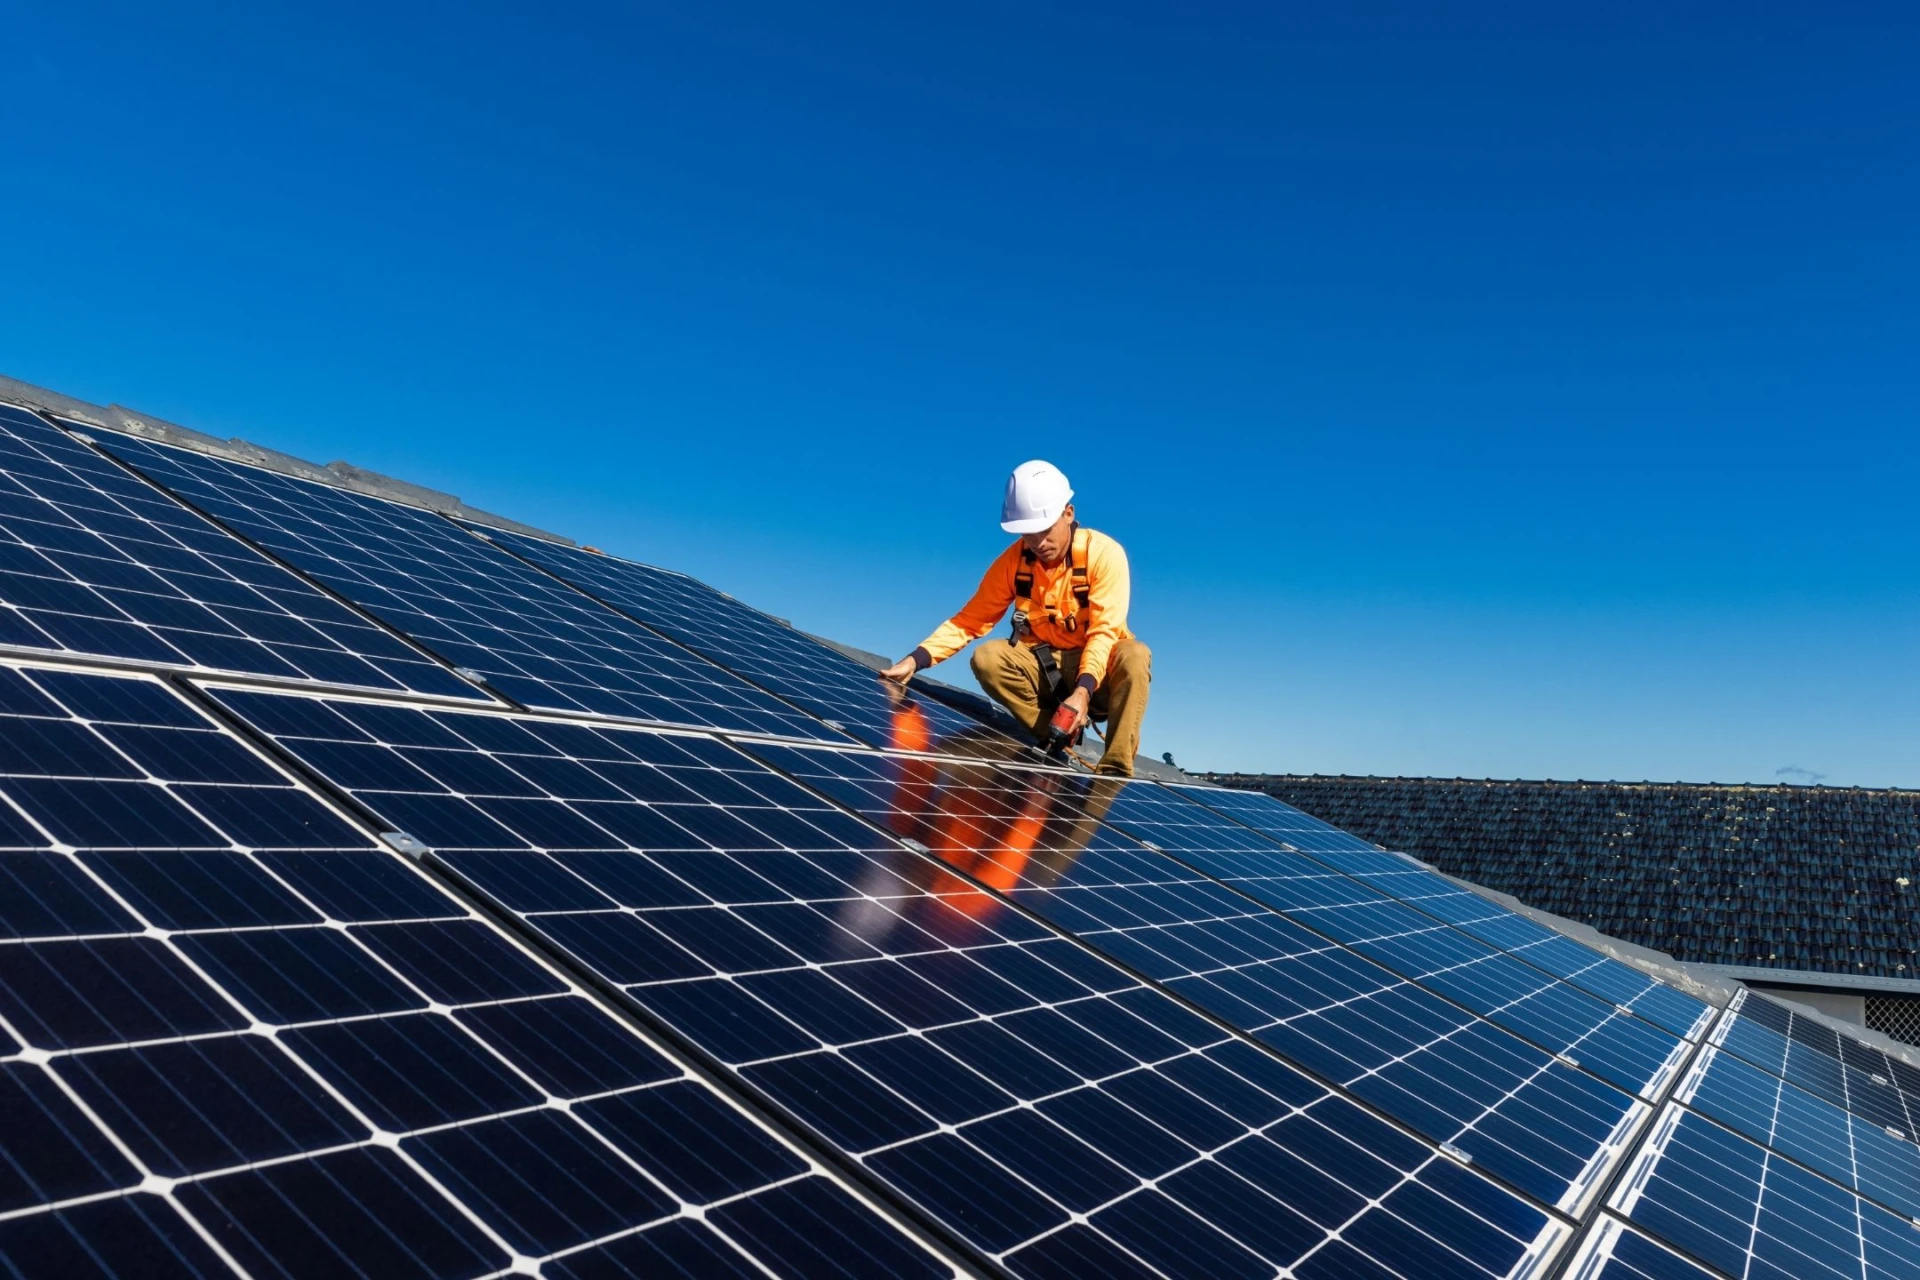
Salderingsregeling zonnepanelen stopt in 2027
Vanaf 1 januari 2027 stopt de salderingsregeling voor zonnepanelen. De elektriciteit die wordt teruggeleverd aan het elektriciteitsnet kan dan niet meer worden verrekend met stroom die op een ander moment wordt afgenomen. Voor teruggeleverde elektriciteit blijft wel een vergoeding bestaan. Tot 2030 moet deze minimaal 50% van het kale leveringstarief bedragen.
Het wordt hierdoor financieel interessanter om zoveel mogelijk opgewekte zonne-energie direct zelf te gebruiken. Denk bijvoorbeeld aan het overdag laten draaien van apparatuur of het laden van een elektrische auto wanneer de zonnepanelen stroom produceren. Voor kopers die bij hun woningzoektocht veel waarde hechten aan verduurzaming en lage energielasten is dit een ontwikkeling om rekening mee te houden.
Wonen of recreëren in Zeeland?
Overweegt u een woning, tweede woning of recreatiewoning in Zeeland te kopen? Of bent u benieuwd naar de waarde en verkoopmogelijkheden van uw huidige woning? De makelaars van DELTA makelaardij helpen u graag verder.
Vanuit onze vestigingen in Zierikzee, Kamperland en Goes kennen we zowel de reguliere woningmarkt als de recreatiemarkt in Zeeland.
Bekijk ons actuele woningaanbod of neem vrijblijvend contact met ons op voor meer informatie.
Deze blog is gebaseerd op de plannen en regelgeving zoals bekend op 16 september 2026. Een deel van de plannen uit het Belastingplan 2027 moet nog door de Tweede en Eerste Kamer worden behandeld. Aan deze informatie kunnen geen rechten worden ontleend.